 TPV · MANUAL DE USO
Cómo interpretar el ticket de cierre de caja
Para qué sirve
Identifica qué cobros recoge el informe, cómo se calcula el efectivo esperado y si el importe contado coincide con él. Así puedes revisar un cierre sin confundir las ventas del período con el dinero que queda en el cajón.
Antes de empezar
Necesitas un cierre ya registrado. Las cifras de las capturas corresponden a la demostración de GESIO; no son un recuento de efectivo físico. Si aún no has cerrado la caja, consulta Cómo abrir y cerrar la caja.
Abre el informe desde el TPV
- En la barra superior del TPV, pulsa CAJA CERRADA (rojo) o CAJA ABIERTA (verde), según lo que veas.
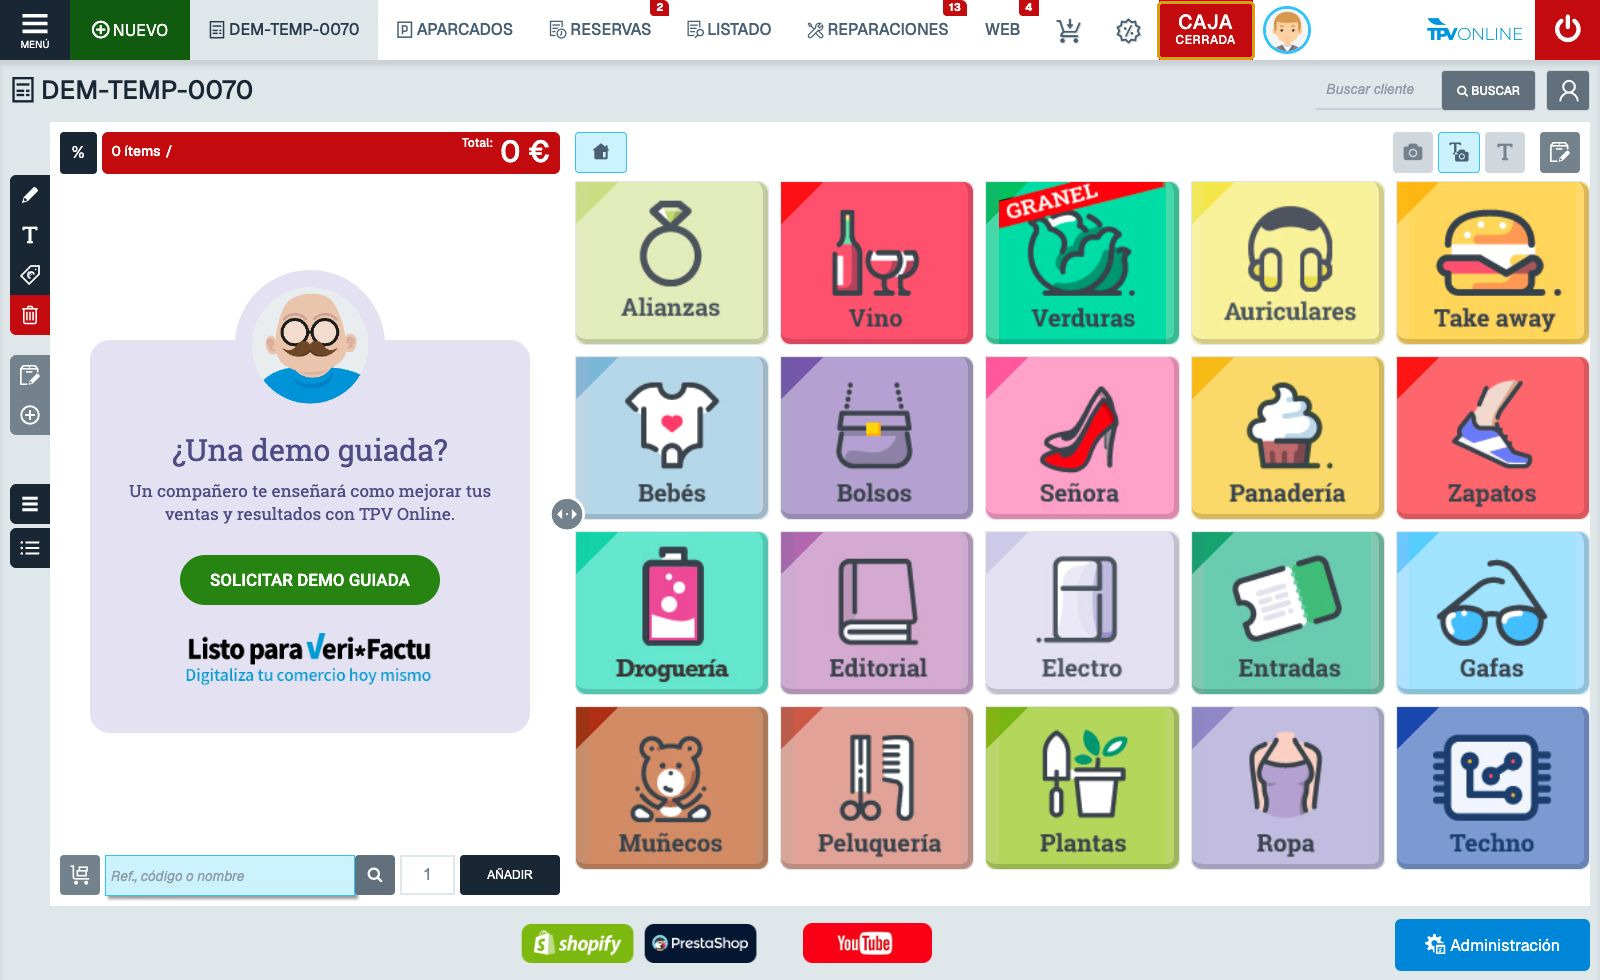
El acceso a la caja está arriba, junto al operario. - En la ventana de caja, pulsa la pestaña Últimos cierres.
- Localiza el cierre por Inicio y Fin. Pulsa la impresora de su fila. El informe se abre en una ventana nueva.
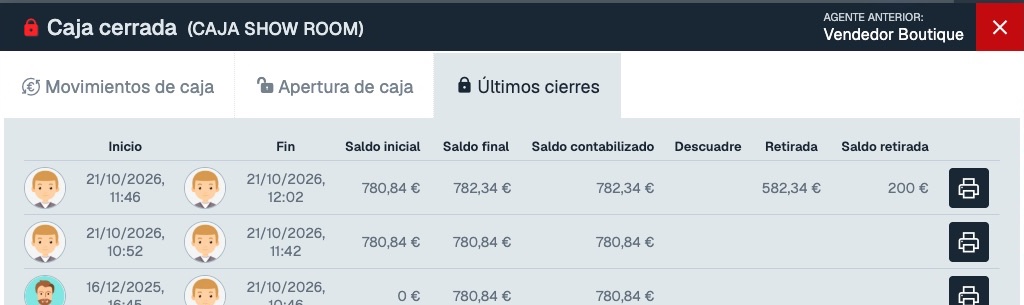
Elige la impresora de la misma fila que el cierre que quieres leer.
Si el cierre que buscas no aparece en la lista, consulta cómo recuperarlo por fecha desde Administración.
Lee el ticket de arriba abajo
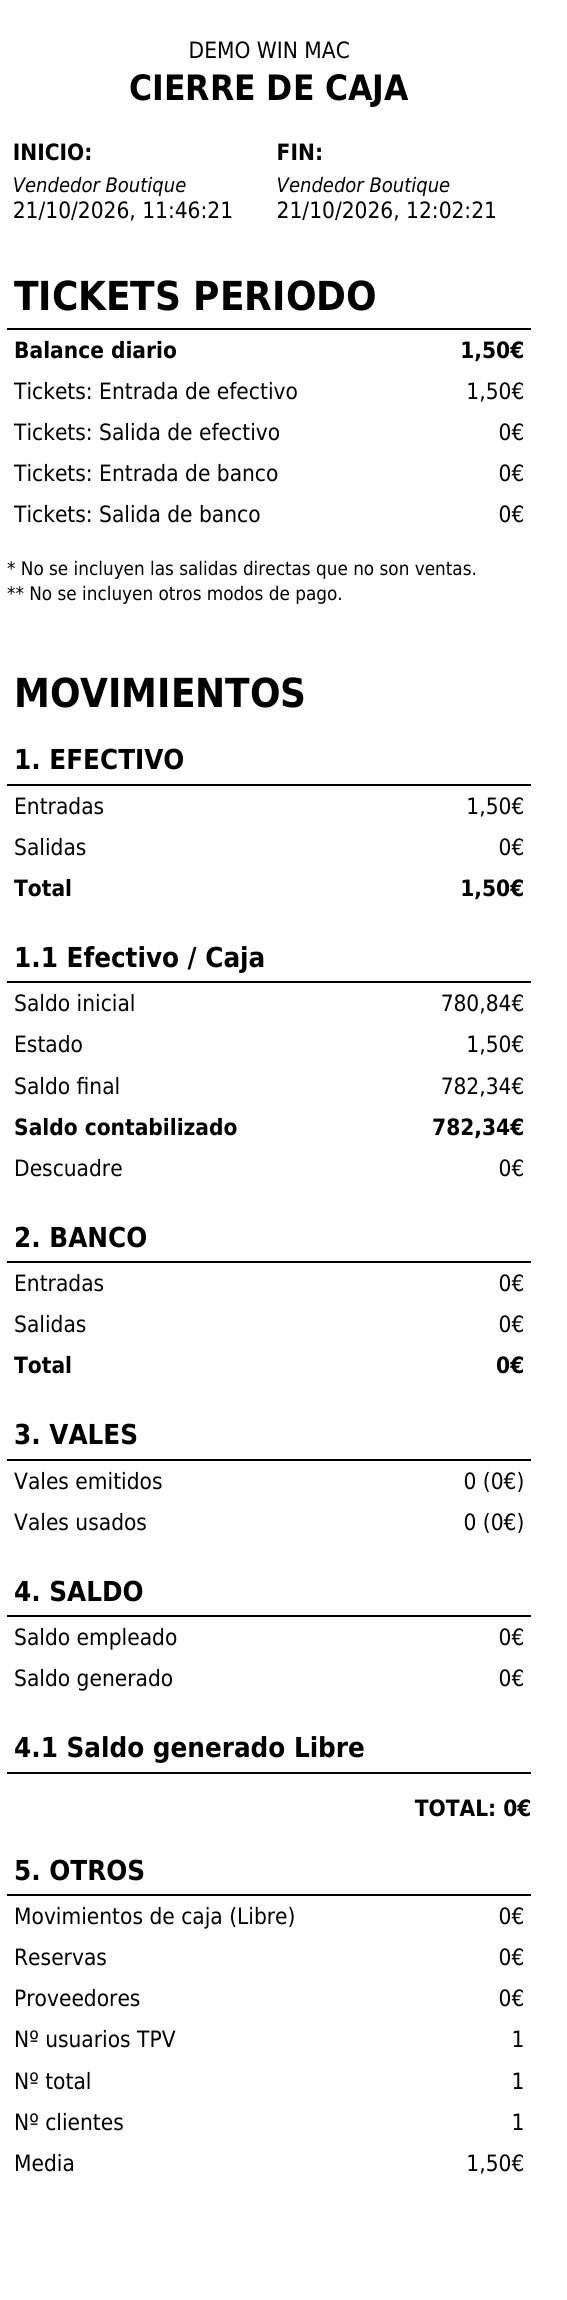
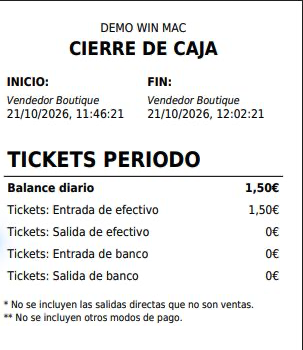
Esta vista muestra el justificante completo del ejemplo. Pulsa la imagen para ampliarla y revisa las secciones explicadas a continuación.
1. Período y tickets
INICIO y FIN indican quién abrió y cerró la caja y en qué fecha y hora. Comprueba primero que son los del cierre que buscabas.
En TICKETS PERIODO, Balance diario resume los movimientos de tickets incluidos. Debajo se separan las entradas y salidas de efectivo y de banco. En este ejemplo solo hay una entrada de efectivo de 1,50 €; las demás líneas son 0 €. Las notas del propio ticket advierten que este bloque no incluye salidas directas que no sean ventas ni otros modos de pago.
2. Efectivo y estado de la caja
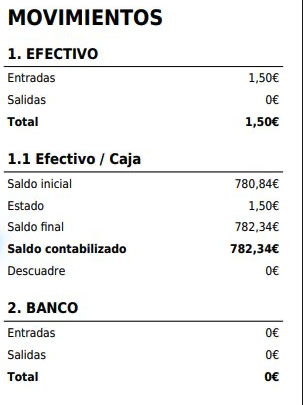
En MOVIMIENTOS → 1. EFECTIVO, Entradas y Salidas muestran movimientos de dinero en efectivo; la diferencia da el Total del período. Revisa también las entradas de efectivo de TICKETS PERIODO para identificar los cobros incluidos. Aquí: 1,50 € − 0 € = 1,50 €.
En 1.1 Efectivo / Caja, Saldo inicial es el importe con el que empezó la caja. En este cierre, Estado refleja los 1,50 € de movimiento neto que se suman al saldo inicial. Así, el Saldo final esperado es 780,84 € + 1,50 € = 782,34 €.
Saldo contabilizado es el importe que se introdujo al cerrar como efectivo contado. Descuadre es la diferencia entre el saldo final esperado y el contabilizado. En la captura ambos son 782,34 €, por eso el descuadre es 0 €.
3. Banco, vales, saldo y otros datos
2. BANCO separa entradas y salidas vinculadas al banco del TPV. En este cierre son 0 €. Revisa los cobros con tarjeta y su forma de pago registrada por separado; no los cuentes como efectivo del cajón. Consulta Comprobar cobros y formas de pago.
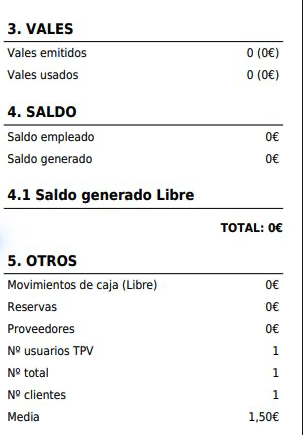
3. VALES muestra cuántos vales se emitieron y se usaron, con su importe. 4. SALDO distingue saldo empleado y generado. En este ejemplo todos estos importes son 0 €.
5. OTROS muestra otras líneas del período, como movimientos de caja, reservas y proveedores, además de los contadores finales. Léelos como datos informativos: no los sumes otra vez al Saldo final de efectivo.
Comprueba lo que quedó en caja
El Saldo final del ticket es el efectivo esperado al cerrar antes de la retirada final. En este caso se eligió Dejar en caja 200 €. El ticket de la demo muestra 782,34 € como saldo final, mientras que Últimos cierres registra 582,34 € en Retirada y 200 € en Saldo retirada. Consulta esas columnas para saber cuánto quedó tras la retirada.
Ejemplo de una tienda de ropa
Supongamos que la caja abre con 100 €, se cobran prendas por 80 € en efectivo, se registra una entrada adicional de 20 € y una retirada de 30 €. El efectivo esperado sería 170 € (100 + 80 + 20 − 30). Una venta adicional de 60 € con tarjeta se comprueba aparte y no añade billetes al cajón.
Si al contar se encuentran 168 €, faltan 2 € respecto de lo esperado. Ese descuadre no significa necesariamente que se haya perdido una venta: puede deberse, por ejemplo, a un error al contar o a un movimiento que conviene revisar. Vuelve a contar, comprueba los cobros y movimientos y comunica la diferencia a la persona responsable. Registra el importe real y explica lo que sepas en Observaciones; no ajustes el recuento para ocultarla.
Este ejemplo es orientativo; las cifras de las capturas corresponden a otro cierre.
Resultado
Has identificado el período del cierre, el movimiento en efectivo y el importe contado. En la demostración, la caja cuadra: 782,34 € esperados, 782,34 € contabilizados y 0 € de descuadre.
Si no funciona
- Si no aparece el cierre en el TPV, búscalo por caja y fecha desde Administración.
- Si la impresora no abre el informe, comprueba si Chrome ha bloqueado la ventana emergente.
- Si los importes no coinciden con los que esperabas, verifica INICIO y FIN y compara Saldo final, Saldo contabilizado y Descuadre antes de sacar conclusiones.
Consulta también Abrir y cerrar la caja, consultar un cierre anterior y comprobar los medios de pago.
¿Has encontrado un error en esta guía?
Si algún paso no coincide con lo que ves en GESIO, puedes comunicárnoslo para que lo revisemos.
Comunicar un error · Ver los pasos con capturas